Por: Anderson Figo
12/08/10 - 22h30
InfoMoney
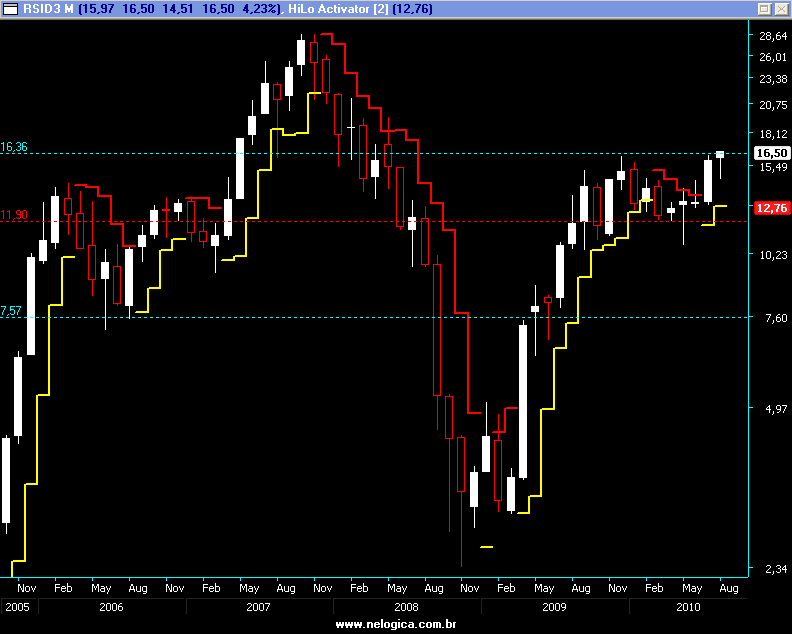
SÃO PAULO - A Rossi Residencial (RSID3) fechou o segundo trimestre do ano com um lucro líquido de R$ 109 milhões, alta de 114% em relação ao que foi relatado no mesmo período de 2009, informou a companhia na noite desta quinta-feira (12).
"Os resultados alcançados no período refletem o reconhecimento em relação aos produtos e diferenciais da Rossi, impulsionados por um cenário bastante favorável na economia brasileira. Temos visto forte demanda em todos os segmentos de renda e nossa atuação diversificada nos permite aproveitar as oportunidades com maior eficiência", avaliou a empresa.
No mesmo sentido, a receita operacional líquida avançou de R$ 369 milhões para R$ 649 milhões na comparação entre os segundos trimestres de 2009 e 2010, sinalizando uma expansão de 76%. Na mesma base comparativa, o Ebitda (geração operacional de caixa) subiu 77%, ficando em R$ 159 milhões.
Lançamentos e vendas contratadas
Entre abril e junho, a Rossi lançou 6.470 unidades que totalizaram um VGV (Valor Geral de Vendas) total de R$ 1,1 bilhão. Na comparação com os mesmos três meses do ano passado, a companhia mostrou um crescimento de 152% em VGV total. Ao todo, 28 empreendimentos foram lançados neste trimestre. A companhia encerrou a primeira metade de 2010 com um VGV total de R$ 1,3 bilhão (parte Rossi), o que equivale a 40% do guidance da Rossi para o ano de 2010.
"Continuamos nossa expansão para novos mercados, por meio da parcerias e joint ventures. Atualmente, estamos presentes em 78 cidades, localizadas em 15 estados do País, além do Distrito Federal, e nossa variada linha de produtos permite que as obras que temos em andamento estejam adequadas às particularidades de cada uma das regiões", destacou a empresa em nota.
Por fim, as vendas totais contratadas durante o segundo trimestre do ano chegaram a R$ 905 milhões, volume 79% maior do que foi visto no mesmo período de 2009. Em linha, na comparação entre os dois primeiros semestres, as vendas contratadas de R$ 1,7 bilhão nos seis primeiros meses do ano representam uma alta de 106% frente ao valor visto no primeiro semestre de 2009.
Fonte: http://web.infomoney.com.br//templates/news/view.asp?codigo=1923354&path=/investimentos/
quarta-feira, 18 de agosto de 2010



Bradesco inicia cobertura da InPar com recomendação "outperform"
Por: Equipe InfoMoney
15/04/10 - 19h18
InfoMoney
SÃO PAULO - A Bradesco Corretora deu início à cobertura da InPar (INPR3) com recomendação "outperform" (expectativa de performance pelo menos 10% superior ao Ibovespa). Segundo o analista André Rocha, responsável pelo relatório, a empresa conseguiu lidar com um ambiente difícil e fortaleceu seu balanço para lançamentos futuros.
Com um aumento de capital de R$ 280 milhões aprovado e linhas de crédito no valor de R$ 300 milhões no HSBC, Bradesco e Santander, a corretora espera que a Inpar faça lançamentos de até R$ 900 milhões em 2009. Além disso, o atual banco de terrenos da construtora deve ser suficiente para futuros empreendimentos até 2012, avalia o Bradesco.
Outro fator para a recomendação, de acordo com o analista, é a negociação das ações com desconto de cerca de 38% em relação a ativos de pares menos liquidos, como Ez Tec (EZTC3), Tecnisa (TCSA3) e Even (EVEN3), em termos de P/L.
Tese de investimento
Para André Rocha, a nova controladora, a Paladin, tem por objetivo colocar a InPar novamente nos trilhos, após uma performance recente cheia de sobressaltos. Com foco em geração de caixa, a empresa deve trazer recuperação da margem Ebitda nos próximos anos, com alcance de 13,5% em 2010, após margem negativa no último ano.
Mas a reviravolta começou mesmo em 2009. No ano anterior, a InPar sofreu com a crise e não conseguiu atingir seu guidance de lançamentos, que era inicialmente de R$ 2,5 bilhões. Mesmo após uma revisão em setembro de 2008, o total de novos empreendimentos da construtora ficou em apenas R$ 822 milhões.
Somado a isso, a expansão do banco de terras, que tem atualmente porte equivalente a de empresas maiores, como PDG (PDRG3), MRV (MRVE3) e Rossi (RSID3) e cujo valor total soma R$ 11,6 bilhões, a empresa ficou com pouco dinheiro em caixa para desenvolver projetos e diminuir a dívida. Assim, as ações da empresa caíram 82% desde seu IPO (oferta pública de ações).
Com a situação, a nova controladora trocou de CEO (Chief Executive Officer) no começo de 2009, que melhorou a eficiência da empresa através do controle de gastos e a revisão de todos os processos operacionais. No último trimestre do ano passado, a empresa postou margem Ebitda ajustada positiva em 16,1%, frente a um número negativo em 3,8% nos primeiros três meses daquele ano.
Perspectivas
Com a casa em ordem e um banco de terras suficiente até 2012, na avaliação do Bradesco, o banco agora espera que a performance das ações, que de acordo com o preço-alvo estabelecido tem potencial de valorização de 41,4%, tenha maior relação com a execução de obras contratadas e novos empreendimentos do que com "lucros".
Embora sem ter anunciado um guidance oficial, o Bradesco acredita em R$ 892 milhões em lançamentos ao longo desse ano. Se a administração conseguir ter sucesso em entregar esse guidance, a Inpar poderá emparelhar seu múltiplos ao das já citadas EzTec, Even e Tecnisa.
Por outro lado, além da falta de liquidez, o não alcance dessas metas pode ter efeito negativo sobre os ativos da construtora.
Fonte: http://web.infomoney.com.br//templates/news/view.asp?codigo=1830912&path=/investimentos/
15/04/10 - 19h18
InfoMoney
SÃO PAULO - A Bradesco Corretora deu início à cobertura da InPar (INPR3) com recomendação "outperform" (expectativa de performance pelo menos 10% superior ao Ibovespa). Segundo o analista André Rocha, responsável pelo relatório, a empresa conseguiu lidar com um ambiente difícil e fortaleceu seu balanço para lançamentos futuros.
Com um aumento de capital de R$ 280 milhões aprovado e linhas de crédito no valor de R$ 300 milhões no HSBC, Bradesco e Santander, a corretora espera que a Inpar faça lançamentos de até R$ 900 milhões em 2009. Além disso, o atual banco de terrenos da construtora deve ser suficiente para futuros empreendimentos até 2012, avalia o Bradesco.
Outro fator para a recomendação, de acordo com o analista, é a negociação das ações com desconto de cerca de 38% em relação a ativos de pares menos liquidos, como Ez Tec (EZTC3), Tecnisa (TCSA3) e Even (EVEN3), em termos de P/L.
Tese de investimento
Para André Rocha, a nova controladora, a Paladin, tem por objetivo colocar a InPar novamente nos trilhos, após uma performance recente cheia de sobressaltos. Com foco em geração de caixa, a empresa deve trazer recuperação da margem Ebitda nos próximos anos, com alcance de 13,5% em 2010, após margem negativa no último ano.
Mas a reviravolta começou mesmo em 2009. No ano anterior, a InPar sofreu com a crise e não conseguiu atingir seu guidance de lançamentos, que era inicialmente de R$ 2,5 bilhões. Mesmo após uma revisão em setembro de 2008, o total de novos empreendimentos da construtora ficou em apenas R$ 822 milhões.
Somado a isso, a expansão do banco de terras, que tem atualmente porte equivalente a de empresas maiores, como PDG (PDRG3), MRV (MRVE3) e Rossi (RSID3) e cujo valor total soma R$ 11,6 bilhões, a empresa ficou com pouco dinheiro em caixa para desenvolver projetos e diminuir a dívida. Assim, as ações da empresa caíram 82% desde seu IPO (oferta pública de ações).
Com a situação, a nova controladora trocou de CEO (Chief Executive Officer) no começo de 2009, que melhorou a eficiência da empresa através do controle de gastos e a revisão de todos os processos operacionais. No último trimestre do ano passado, a empresa postou margem Ebitda ajustada positiva em 16,1%, frente a um número negativo em 3,8% nos primeiros três meses daquele ano.
Perspectivas
Com a casa em ordem e um banco de terras suficiente até 2012, na avaliação do Bradesco, o banco agora espera que a performance das ações, que de acordo com o preço-alvo estabelecido tem potencial de valorização de 41,4%, tenha maior relação com a execução de obras contratadas e novos empreendimentos do que com "lucros".
Embora sem ter anunciado um guidance oficial, o Bradesco acredita em R$ 892 milhões em lançamentos ao longo desse ano. Se a administração conseguir ter sucesso em entregar esse guidance, a Inpar poderá emparelhar seu múltiplos ao das já citadas EzTec, Even e Tecnisa.
Por outro lado, além da falta de liquidez, o não alcance dessas metas pode ter efeito negativo sobre os ativos da construtora.
Fonte: http://web.infomoney.com.br//templates/news/view.asp?codigo=1830912&path=/investimentos/

terça-feira, 17 de agosto de 2010


segunda-feira, 16 de agosto de 2010


Assinar:
Postagens (Atom)


